Celulose brasileira, com destaque para Mato Grosso do Sul, amplia espaço no mercado dos Estados Unidos
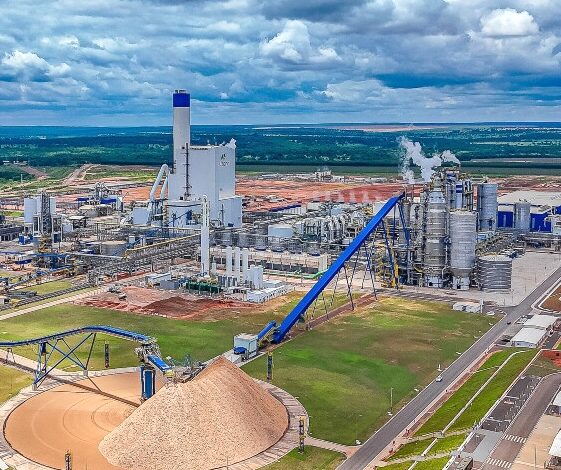
O Brasil consolidou sua posição como principal fornecedor de celulose de fibra curta (hardwood) para o mercado dos Estados Unidos, alcançando 82% de participação nas importações do tipo em 2024. A produção brasileira é impulsionada por custos reduzidos, florestas de eucalipto de rápido crescimento e plantas industriais de grande escala.
O mercado norte-americano é estruturalmente dependente de importações, que representaram cerca de 11% da demanda total de celulose em 2024, tornando-o um destino estratégico, especialmente com a redução de compras pela China.
O “Vale da Celulose” em Mato Grosso do Sul
Mato Grosso do Sul se destaca como um polo de produção globalmente relevante — o chamado Vale da Celulose — com projetos de expansão que impulsionam o crescimento nacional. Entre as empresas e projetos no estado estão:
- Suzano: Possui fábricas em Três Lagoas e em Ribas do Rio Pardo, onde opera a maior fábrica de celulose em linha única do mundo (inaugurada em 2024).
- Eldorado Brasil: Opera em Três Lagoas, sendo uma das grandes produtoras do país.
- Bracell: Anunciou um investimento bilionário, estimado em R$ 16 bilhões, para a construção de uma nova fábrica no estado.
- Arauco: Investimento de R$ 25 bilhões para a construção de uma fábrica em Inocência com capacidade de produção anual de 3,5 milhões de toneladas.
Os projetos da Arauco (Sucuriú) e as expansões da Bracell (MS) estão previstos para adicionar mais de 8,5 milhões de toneladas de celulose até 2029.
Vantagens Competitivas no Mercado Norte-Americano
O Brasil se fortalece como potência global da celulose devido a fatores como:
- Baixos Custos e Ciclo Curto: O país apresenta baixos custos de produção e ciclos curtos de colheita do eucalipto (cerca de sete anos), apoiados por pesquisa genética avançada.
- Vantagem de Preço: A celulose de eucalipto brasileira (hardwood) mantém uma diferença de preço que pode chegar a US$ 300 por tonelada em relação à fibra longa (softwood) na Costa Leste dos EUA, favorecendo sua aplicação em segmentos como papel tissue e embalagens.
- Logística Favorável: O transporte marítimo para a Costa Leste dos EUA não enfrenta os gargalos dos canais do Panamá ou de Suez, garantindo prazos mais confiáveis e custos de frete competitivos (cerca de US$ 100 a US$ 150 por tonelada).
- Incentivo Tarifário: A celulose brasileira é sujeita a uma tarifa de 10% nos EUA, menor que os 15% aplicados à celulose europeia.
A análise da RaboResearch aponta que o Brasil está bem-posicionado para se consolidar como líder no fornecimento de celulose ao mercado norte-americano, sustentado por custos competitivos, investimentos em capacidade produtiva e logística favorável. A expansão da produção brasileira nos próximos cinco anos deve reforçar ainda mais essa posição estratégica.
Imagem: Divulgação