Finanças municipais e regularização tributária: REFIS em Costa Rica oferece até 100% de desconto em juros e multas até 30 de novembro
MsEspecial
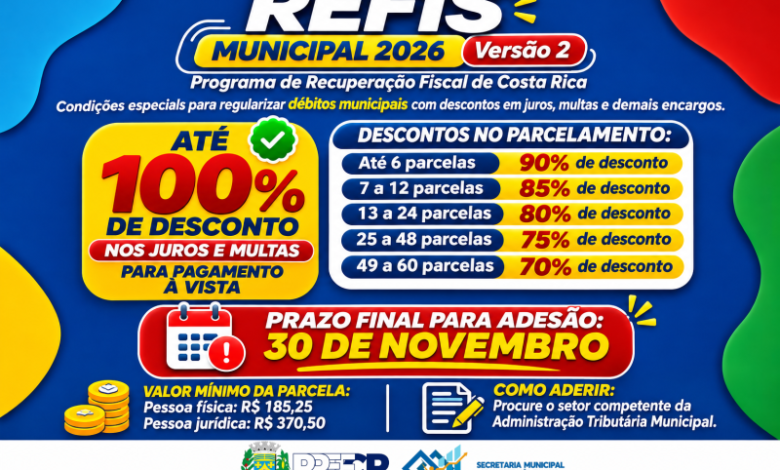
A Prefeitura Municipal de Costa Rica mantém aberto até o dia 30 de novembro de 2026 o prazo de adesão ao Programa de Recuperação Fiscal (REFIS Municipal 2026 – Versão 2). Instituído pela Lei Complementar nº 143, de 14 de setembro de 2026 (sancionada pelo vice-prefeito Ronivaldo Garcia Cota no exercício do Executivo), o programa permite a renegociação de débitos tributários e não tributários com abatimento de 100% nos juros e nas multas de mora e por infração para pagamentos à vista.
Coordenada pela Secretaria de Administração, Finanças, Planejamento, Receita e Controle, a medida visa estimular a adimplência e recuperar créditos municipais antes do encerramento do exercício fiscal. Para contribuintes que optarem pelo parcelamento em até 60 vezes, os descontos sobre encargos variam escalonadamente de 70% a 90%, sem incidência sobre o valor principal da dívida ou atualização monetária.
Fatos Rápidos do REFIS Municipal 2026 (Versão 2) em Costa Rica
Requisitos de Formalização e Condições Jurídicas
A adesão ao programa exige o cumprimento de critérios administrativos e processuais específicos junto ao fisco municipal:
-
Homologação e Termo de Confissão: O contribuinte deve protocolar requerimento no setor da Administração Tributária Municipal e assinar o Termo de Confissão de Dívida e Compromisso de Pagamento. A inclusão no REFIS implica o reconhecimento irrevogável dos débitos e a renúncia a eventuais impugnações ou recursos administrativos.
-
Débitos Ajuizados e Manutenção: Nos casos em que a dívida já se encontra em fase de cobrança judicial, o contribuinte permanece obrigado ao recolhimento dos honorários advocatícios fixados judicialmente ou previstos na legislação vigente, além de observar rigorosamente a pontualidade mensal para evitar o cancelamento do acordo.
Imagem: Divulgação